Refinansiering av kredittkort
Det er mye å spare på å refinansiere og samle kredittkortgjeld.
Refinansiering av kredittkort
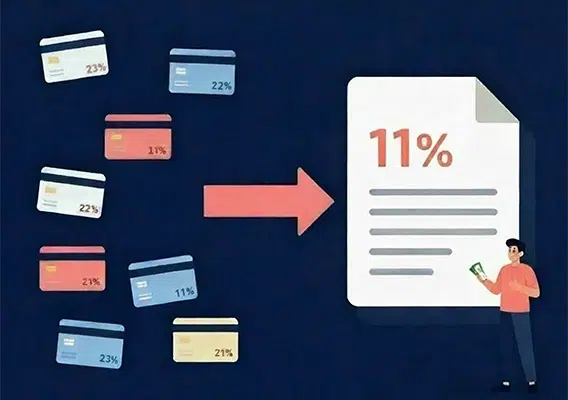
Kredittkortgjeld er den dyreste gjelden folk flest har. Ved å refinansiere samler du all kredittkortgjelden i ett lån med lavere rente, én forfallsdato og én fast nedbetalingsplan. For mange betyr det flere tusen kroner mindre i månedlige kostnader.
Hos Eiendomsfinans er vi finansagent. Det betyr at vi ikke selger ett banks produkt, men går gjennom økonomien din og henter tilbud fra flere av bankene vi samarbeider med – både med og uten sikkerhet i bolig. Du får én fast rådgiver som følger saken hele veien.
Vi tar også saker andre sier nei til. Har du betalingsanmerkning, høy gjeldsgrad eller har fått avslag hos banken din, er det fortsatt løsninger å se på.
Din trygghet
- Registrert finansagent under Finanstilsynet
- FinAut-autoriserte rådgivere
- Gratis og uforpliktende
- 8 avdelinger i Norge
Hvorfor lønner det seg å refinansiere kredittkortgjeld?
Årsaken er ren renteforskjell. Gjeldsregisteret måler den faktiske rentebelastningen på usikret gjeld i Norge, og forskjellen mellom kredittkort og nedbetalingslån er betydelig:
Kilde: Gjeldsregisteret AS
|
Type gjeld
|
Gjennomsnittlig nominell rente
|
|---|---|
Konkret får du fire ting ut av å refinansiere:
- Lavere rente. Hele poenget. Differansen mellom kortrenten og renten på et refinansieringslån er penger du beholder selv.
- Færre gebyrer. Fire kort betyr fire termingebyrer hver måned. Ett lån betyr ett.
- En fast nedbetalingsplan. Du vet nøyaktig når du er gjeldfri, i stedet for å betale et minimumsbeløp uten sluttdato.
- Oversikt. Én faktura, én forfallsdato, én bank å forholde deg til.
Hva betyr det å refinansiere kredittkort?
Å refinansiere kredittkort betyr at du tar opp ett nytt lån og bruker pengene til å innfri kredittkortgjelden din. Kortene blir betalt ned i sin helhet, og i stedet står du igjen med ett lån, én rente og ett terminbeløp.
Du blir altså ikke kvitt gjelden ved å refinansiere – du flytter den til en billigere plass. Det er nettopp derfor det lønner seg: et refinansieringslån har lavere rente enn et kredittkort, og det har en fast sluttdato. Et kredittkort krever bare at du betaler et minimumsbeløp hver måned, og betaler du bare det, kan gjelden bli stående i mange år mens rentene fortsetter å løpe.
Det er også vanlig å ta med andre dyre gjeldsposter i samme lån. Har du smålån, forbrukslån eller handlekontoer i tillegg til kortene, bør de vurderes samlet.
Tre ting du bør være klar over:
Lengre løpetid kan koste mer totalt
Kortene bør sies opp eller begrenses
Refinansiering løser ikke et forbruksproblem
Lavere månedsbeløp føles bra, men fordeler du gjelden over flere år, betaler du renter i flere år. Vi viser deg alltid både månedsbeløpet og totalkostnaden, slik at du velger med åpne øyne.
Blir kortet stående med full ramme etter refinansieringen, er sannsynligheten stor for at gjelden bygger seg opp igjen. Da har du to lån i stedet for ett. Si opp de kortene du ikke trenger, eller senk kredittgrensen – det kan du ofte gjøre selv i nettbanken. Blir kortet ikke sagt opp av deg, blir det heller ikke automatisk sperret ved refinansiering, med mindre betalingen allerede er misligholdt.
Refinansiering fjerner renteproblemet, ikke årsaken til gjelden. Er utgiftene høyere enn inntektene, kommer gjelden tilbake. Vi går gjennom budsjettet med deg som del av kartleggingen. Trenger du hjelp utover det vi kan gi, tilbyr NAV gratis gjeldsrådgivning, og kommunen kan i visse tilfeller innvilge startlån til refinansiering dersom du står i fare for å miste boligen.
Med eller uten sikkerhet – to veier til lavere rente:
Dette er valget som avgjør hvilken rente du ender opp med. Kan du stille sikkerhet, blir lånet billigere. Kan du ikke, finnes det fortsatt en løsning
– den koster bare litt mer.
Refinansiering med sikkerhet i bolig
Eier du bolig med ledig verdi, er dette det klart rimeligste alternativet. Banken tar pant i boligen og gir deg til gjengjeld en rente som ligger nær boliglånsnivå i stedet for kredittkortnivå.
Forutsetningen er at det er rom innenfor 90 % av boligens verdi etter at eksisterende lån er trukket fra. Banken vil normalt kreve en e-takst fra megler som ikke er eldre enn seks måneder. Det enkleste er å utvide det eksisterende boliglånet, men banken din er ikke forpliktet til å si ja – og det er her vi kommer inn. Vi vet hvilke banker som faktisk gjør denne typen opplåning.
Refinansiering uten sikkerhet
Har du ikke bolig, eller er boligen fullt belånt, refinansierer du kredittkortene med et lån uten sikkerhet. Renten blir høyere enn med pant, men fortsatt betydelig lavere enn på kortene.
Et poeng de færreste kjenner: utlånsforskriften setter normalt en grense på fem års løpetid for forbrukslån, men den grensen faller bort når formålet er refinansiering. Det gir rom for lengre nedbetalingstid og et månedsbeløp du klarer å betjene. Samtidig øker lengre løpetid totalkostnaden – det er en avveining vi går gjennom med deg.
Refinansiering vurderes også mildere i bankens kredittvurdering enn et vanlig forbrukslån, fordi den samlede gjelden din ikke øker. Du bytter dyr gjeld mot billigere gjeld.
2. prioritetslån når banken sier nei
Har du ledig sikkerhet i boligen, men får avslag på å bake kredittkortgjelden inn i boliglånet, finnes det et mellomsteg: et eget lån med pant i boligen på andre prioritet. Boliglånet ditt blir stående der det er, og kredittkortgjelden flyttes til et pantesikret lån hos en bank som spesialiserer seg på denne typen saker.
Renten er høyere enn på et ordinært boliglån og etableringsgebyret er ofte høyere, men den ligger normalt godt under både forbrukslån og kredittkort. For mange er dette den løsningen som faktisk går gjennom.
Sikkerhet i andres bolig – kausjonist
Banken kan også ta pant i en annen persons eiendom. Er det foreldre eller nær familie som vil stille bolig eller hytte som sikkerhet for deg, kan du få vilkår tilsvarende et pantesikret lån selv om du ikke eier bolig selv. Det er et alvorlig ansvar for kausjonisten, og vi går gjennom hva det innebærer for begge parter før noe signeres.
Refinansiere kredittkort kalkulator
Legg inn den samlede gjelden du har på kredittkortene i dag. Sammenlign månedsbeløpet kalkulatoren viser med det du faktisk betaler nå – husk å regne med hele innbetalingen din, ikke bare rentedelen.
Renten på refinansiering settes individuelt ut fra økonomien din. Vår laveste nominelle rente er 7,99% uten sikkerhet, og en realistisk startverdi for de fleste ligger mellom 10 og 14 %. Kalkulatoren gir et estimat, ikke et tilbud.
Lånebeløp
Antall år
Nominell rente (%)
Etableringsgebyr
Termingebyr
Per måned:
0 KrTotalbeløp
0
Kostnad
0
Etableringsgebyr
1500 Kr
Termingebyr
50 Kr
Effektiv rente
-
Slik jobber vi
Eiendomsfinans er registrert finansagent under tilsyn av Finanstilsynet, og rådgiverne våre er FinAut-autoriserte.
Vi er ikke en bank og vi er ikke en søkeportal – vi er mellommannen som kjenner kredittvurderingen i hver enkelt bank og vet hvor saken din faktisk går gjennom.

Vi har flere avdelinger i Norge, så du kan møte oss ansikt til ansikt.
Fyll ut søknaden
Det tar bare få minutter og helt gratis og uforpliktende for deg. Vi får provisjon fra banken, og lånet blir ikke dyrere av at du går gjennom oss.
Vi snakker med bankene
Du får én fast rådgiver som følger saken fra første samtale til utbetaling. Din rådgiver snakker med våre samarbeidende banker og finner den
beste løsningen for deg.
Motta et uforpliktende tilbud
Når vi har landet løsningen vi har
mest tro på, kontakter vi deg for et
uforpliktende tilbud. Vi håndterer også de sakene som krever sikkerhet, har anmerkninger eller er kommet til inkasso.
Hos oss får du tildelt en fast rådgiver som hjelper deg hele veien. Etter
en hyggelig samtale med deg kartlegger vi din økonomiske situasjon.
FAQ
- Ofte stilte spørsmål om refinansiering av kredittkort
Hva betyr det å refinansiere kredittkort?
Hva betyr det å refinansiere kredittkort?
Det betyr at du tar opp ett nytt lån og bruker det til å innfri kredittkortgjelden din. Kortene betales ned i sin helhet, og du står igjen med ett lån, én rente og én forfallsdato i stedet for flere kort med høy rente.
Hvor mye kan jeg refinansiere?
Hvor mye kan jeg refinansiere?
Du kan refinansiere kredittkortgjeld for inntil 800 000 kroner uten sikkerhet. Trenger du å refinansiere mer enn dette, må du kunne stille sikkerhet i eiendom. Da får du samtidig bedre betingelser, for eksempel gjennom et 2. prioritetslån.
Hvor lang nedbetalingstid kan jeg få?
Hvor lang nedbetalingstid kan jeg få?
Ved refinansiering av kredittkortgjeld kan du få inntil 15 års løpetid. Utlånsforskriftens normale grense på fem år for forbrukslån gjelder ikke når formålet er refinansiering. Husk at lengre løpetid gir lavere månedsbeløp, men høyere totalkostnad.
Lønner det seg alltid å refinansiere kredittkortgjeld?
Lønner det seg alltid å refinansiere kredittkortgjeld?
Nesten alltid, fordi kredittkort er blant den dyreste gjelden som finnes. Unntaket er hvis du klarer å betale ned hele kortsaldoen i løpet av kort tid – da påløper det lite renter, og refinansiering er unødvendig. Er saldoen stor og nedbetalingen treg, er besparelsen betydelig.
Kan jeg refinansiere kredittkort med betalingsanmerkning?
Kan jeg refinansiere kredittkort med betalingsanmerkning?
Ja, men det krever sikkerhet i bolig – din egen eller en kausjonists. Løsningen kalles omstartslån og tilbys av banker som spesialiserer seg på slike saker. Uten sikkerhet er det svært vanskelig å få refinansiering med anmerkning.
Blir kredittkortet sperret når jeg refinansierer?
Blir kredittkortet sperret når jeg refinansierer?
Nei, ikke automatisk, forutsatt at betalingen ikke allerede er misligholdt. Kortet står igjen med ledig ramme. Vi anbefaler likevel at du sier opp kortene du ikke trenger, eller senker kredittgrensen, slik at gjelden ikke bygger seg opp på nytt.
Hva koster det å bruke Eiendomsfinans?
Hva koster det å bruke Eiendomsfinans?
Ingenting. Vi er finansagent og får provisjon fra banken du eventuelt tar opp lånet i. Lånet blir ikke dyrere for deg av at søknaden går gjennom oss.
Hvilke dokumenter trenger jeg for å søke?
Hvilke dokumenter trenger jeg for å søke?
Siste lønnsslipp, siste skattemelding og en utskrift fra Gjeldsregisteret som viser den usikrede gjelden du vil refinansiere. Du logger inn på Gjeldsregisteret med BankID, og det er gratis.
Hvor lang tid tar en refinansiering?
Hvor lang tid tar en refinansiering?
Refinansiering uten sikkerhet kan gå på noen få dager, siden det ikke kreves takst eller pantsetting. Skal det stilles sikkerhet i bolig, må det innhentes e-takst og registreres pant, og da må du regne med noe lengre tid.
Slik refinansierer du kredittkortgjelden – steg for steg:
|
Dokumenter du bør ha klart: siste lønnsslipp, siste skattemelding og utskrift fra Gjeldsregisteret.
|
|---|
Låneeksempel:
Refinansiering uten sikkerhet
Lån 215 000 kroner over 10 år, effektiv rente 12,73 %, etableringsgebyr 2 495 kroner. Kostnad: 155 396 kroner. Total: 370 396 kroner.